Prinsjesdag 2026: Veranderingen voor de personeels- en salarisadministratie
De Nederlandse economie is sterk, ondanks economische schokken en wereldwijde onzekerheid. Daarbij maakt het kabinet middelen vrij voor de koopkracht van huishoudens. Dat blijkt uit de Miljoenennota 2027 en het Belastingplan 2027, die minister Heinen van Financiën heeft aangeboden aan de Tweede Kamer.

Hoe hoog worden de sociale premies per 2027?
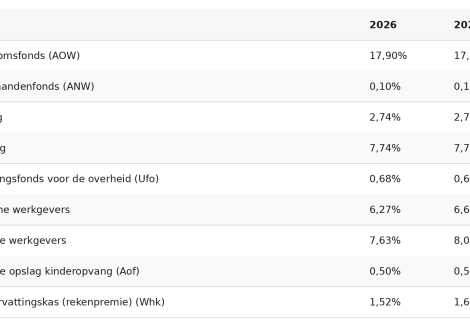
In 2027 blijven de meeste sociale premies gelijk, met enkele uitzonderingen. De premie voor de AOW blijft 17,90% en die voor de ANW 0,10%. De premie voor de Werkhervattingskas (Whk) stijgt van 1,52% naar 1,67%. Daarentegen stijgen de Aof-premies voor zowel kleine als grote werkgevers. De premies voor het Algemeen werkloosheidsfonds (Awf) blijven ongewijzigd.
Dit zijn de voorlopige sociale premies voor 2027:
Werkgeversheffing ZVW stijgt per 2027
In 2027 stijgt de werkgeversheffing ZVW van 6,10% naar 6,27%. Voor deze afdracht geldt een maximumbijdrageloon van € 82.547, welke in 2026 nog € 79.409 was. De werknemersbijdrage ZVW stijgt ook, namelijk van 4,85% in 2026 naar 5,02% in 2027.
Arbeidskorting stijgt per 2027
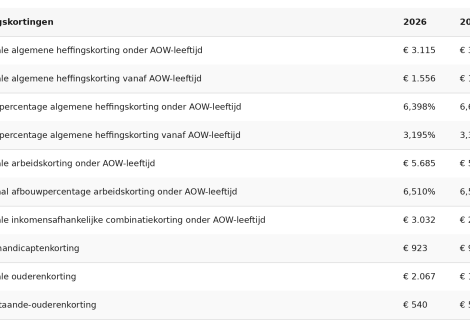
In 2027 stijgt de arbeidskorting opnieuw. Dit maakt werken aantrekkelijker en verlaagt de belastingdruk op arbeid. Iedere werknemer in loondienst heeft recht op loonheffingskorting bij één werkgever. Die bestaat uit verschillende onderdelen, waaronder de algemene heffingskorting, arbeidskorting, ouderenkorting, alleenstaande-ouderenkorting en jonggehandicaptenkorting.
Dit zijn de voorlopige heffingskortingen voor 2027:
Tarieven inkomstenbelasting 2027
In 2027 stijgt het tarief van de eerste twee inkomensschijven licht, waardoor belastingbetalers iets meer inkomstenbelasting en premie volksverzekeringen betalen over inkomens tot € 78.426. Het tarief van de eerste schrijf stijgt van 35,75% naar 36,23%. Het tarief van de tweede schijf stijgt van 37,56% naar 38,16%. Het tarief voor inkomens boven € 78.426 blijft 49,50%. AOW-gerechtigden betalen een lager tarief in de eerste schijf, omdat zij geen AOW-premie meer hoeven te betalen.
Maximuminkomen voor pensioenopbouw bevriezen
Het kabinet wil de aftoppingsgrens voor de pensioenopbouw niet mee laten groeien met de lonen van 2027 tot en met 2032. Momenteel wordt de aftoppingsgrens jaarlijks geïndexeerd, waarbij de huidige aftoppingsgrens € 137.800 is.
Subsidieregeling WBSO in 2027 onveranderd
De Wet bevordering speur- en ontwikkelingswerk (WBSO) is één van de belangrijkste subsidieregelingen van Nederland die innovatieve organisaties helpen. De WBSO-regeling blijft in 2027 ongewijzigd en biedt bedrijven financiële ondersteuning.
Hogere reiskostenvergoeding
Eerder dit jaar heeft het kabinet de vrijstelling voor de maximale reiskostenvergoeding met terugwerkende kracht per 1 januari 2026 verhoogd naar € 0,25 per kilometer. Deze verhoging blijft ook na 2026 gelden
Als de belastingvrije kilometervergoeding omhooggaat, merken mensen die voor hun werk reizen minder van de hoge brandstofprijs. Daardoor houden zij meer geld over om uit te geven. De werkgever bepaalt de hoogte van de reiskostenvergoeding.
Bijtelling voor elektrische auto
Vanaf 2027 geldt een bijtellingspercentage van 20%, waar het in 2026 nog 18% was, voor de eerste € 30.000 van de cataloguswaarde. Vanaf 2028 wordt dit 22% en vervalt de grens van € 30.000.
Accijnskorting brandstof verlengd in 2027
Ook in 2027 blijft de accijnskorting op brandstof van kracht. De tarieven voor benzine, diesel worden niet verhoogd, de korting voor lpg wordt niet verlengd. Hiermee wil het kabinet voorkomen dat de pompprijzen fors stijgen en dat mensen over de grens gaan tanken. Het kabinet vindt betaalbare mobiliteit belangrijk.
Verhoging thuiswerkvergoeding
De gerichte vrijstelling voor de thuiswerkvergoeding zal in 2027 waarschijnlijk verhoogd worden naar € 2,50 per dag. Het definitieve bedrag wordt in december bekend gemaakt.
Belastingvrije personeelskorting
Het kabinet stelt voor de fiscale vrijstelling voor personeelskortingen op producten uit het eigen bedrijf per 1 januari 2027 af te schaffen. Het gevolg hiervan is dat werknemers nog steeds korting kunnen ontvangen op producten van hun werkgever, maar deze korting valt niet langer automatisch onder een specifieke belastingvrijstelling. Wanneer een werkgever voldoende vrije ruimte beschikbaar heeft, kan een personeelskorting daarin worden ondergebracht zonder dat werknemers hierover belasting betalen. Na afschaffing van de belastingvrije personeelskorting hoeven werkgevers geen rekening meer te houden met maximale vrijstellingsbedragen.
Compensatie transitievergoeding
Werkgevers kunnen in 2027 nog gecompenseerd worden voor betaalde transitievergoedingen door het UWV. De compensatieregeling wordt namelijk met een jaar uitgesteld.